
La lectura fiscal y PLD de Integra Compliance
18 oct 2026 ·
El GAFI movió dos piezas en 2026 que ya tocan a las empresas mexicanas: una excepción humanitaria en las sanciones financieras y un diagnóstico duro sobre activos virtuales. Y todo ocurre mientras México llega a la Plenaria de finales de octubre, donde se discute su Evaluación Mutua de Quinta Ronda.
El GAFI (Grupo de Acción Financiera Internacional) fija los estándares mundiales contra el lavado de dinero y el financiamiento al terrorismo. Sus 40 Recomendaciones no son sugerencias: son el marco que los países deben llevar a sus leyes, y que después se les evalúa.
En palabras sencillas: lo que el GAFI decide en París termina, tarde o temprano, en el DOF, en las reglas del SAT y en lo que tu banco te pide para abrir o mantener una cuenta.
1. Recomendación 6: sanciones que ya no bloquean la ayuda humanitaria
¿Qué pasó?
En la Plenaria del 17 al 19 de junio de 2026, la última bajo la presidencia de la mexicana Elisa de Anda Madrazo, el GAFI actualizó la Recomendación 6. Esta regula las sanciones financieras dirigidas contra terrorismo y su financiamiento: el congelamiento inmediato de activos de personas designadas por el Consejo de Seguridad de la ONU.
El cambio incorpora la excepción humanitaria de las resoluciones 2664 y 2761 del Consejo de Seguridad. El objetivo: que el congelamiento no frene fondos, bienes ni servicios necesarios para asistencia humanitaria y necesidades básicas.
Lectura fiscal
El impacto directo cae en las donatarias autorizadas (arts. 79 y 82 LISR) y en empresas que donan o financian programas sociales. Un donativo deducible exige CFDI de la donataria y que el recurso se aplique a su objeto autorizado; la excepción humanitaria no cambia esos requisitos.
Lo que sí cambia es el contexto de riesgo: operar ayuda en zonas sensibles ya tiene respaldo en el estándar internacional, siempre que la trazabilidad del dinero se documente desde el origen hasta el beneficiario final.
Lectura PLD
La excepción no elimina la obligación de revisar listas. Quien opera en México sigue consultando la Lista de Personas Bloqueadas de la UIF y las listas del Consejo de Seguridad de la ONU antes de cada operación relevante.
Para las asociaciones y sociedades sin fines de lucro, la recepción de donativos es Actividad Vulnerable (art. 17, fr. XIII LFPIORPI). Eso implica identificar al donante, conservar expedientes y presentar avisos cuando se rebasan los umbrales. La reforma a la LFPIORPI publicada en el DOF el 16 de julio de 2025 refuerza además la identificación del beneficiario controlador, en línea con los arts. 32-B Ter a 32-B Quinquies del CFF.
En palabras sencillas
Congelar el dinero de un terrorista no debe dejar sin comida ni medicinas a una población entera. Pero si tu organización recibe o mueve donativos, la regla no se relaja: sabe quién da, quién recibe y para qué, y déjalo por escrito.
2. Activos virtuales: la ley avanza, la supervisión no
Qué pasó
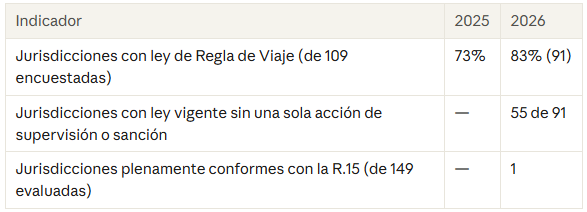
El 16 de julio de 2026 el GAFI publicó su Séptima Actualización Dirigida sobre activos virtuales (AV) y proveedores de servicios de activos virtuales (PSAV o VASPs), que mide el avance de la Recomendación 15. Los datos clave:
La Regla de Viaje obliga a que los datos de quién envía y quién recibe viajen junto con la transferencia de activos virtuales, igual que en una transferencia bancaria.
El informe señala que hoy la mayor parte de la actividad ilícita detectada en cadena usa stablecoins, por su estabilidad de precio y liquidez. Incluso advierte que algunas redes criminales ya desarrollan stablecoins propias, diseñadas para resistir congelamientos y decomisos. Los otros focos de riesgo: finanzas descentralizadas (DeFi), PSAV offshore sin supervisión efectiva y operaciones entre particulares con billeteras no alojadas.
Lectura fiscal
Recibir un pago en cripto no cambia la naturaleza de la operación. El ingreso se acumula valuado en pesos al momento en que se recibe, y el CFDI se emite en moneda nacional. El IVA de la venta o servicio subyacente se causa igual, como en cualquier pago en especie.
Del lado de quien paga hay un riesgo concreto: el art. 27, fr. III LISR exige que los pagos mayores a $2,000 se hagan por transferencia, cheque nominativo, tarjeta o monedero electrónico autorizado. Un pago en cripto no entra en esa lista, así que pone en riesgo la deducción. Y la enajenación del activo virtual genera su propia ganancia o pérdida para ISR.
Lectura PLD
En México conviene distinguir dos regímenes. Las entidades financieras y las ITF responden al art. 115 de la LIC, a la Ley Fintech y a las disposiciones de la CNBV. Para el resto, el ofrecimiento habitual de intercambio de activos virtuales a través de plataformas es Actividad Vulnerable (art. 17, fr. XVI LFPIORPI), con alta en el SPPLD, identificación de clientes y avisos a la UIF.
Si tu empresa solo acepta cripto como forma de pago, la LFPIORPI no te convierte por eso en PSAV. Pero sí debes poder explicar el origen de los recursos y a quién le cobraste, sobre todo si el pago llega desde una billetera no alojada.
En palabras sencillas
Casi todos los países ya tienen la ley; pocos la vigilan. Esa brecha es justo por donde se cuela el dinero sucio. Si cobras en cripto, factura en pesos, cuida que tus clientes te paguen por medios deducibles y documenta de dónde viene cada pago.
3. México, en la recta final de su evaluación
Qué pasa
México recibió la visita in situ del equipo evaluador GAFI/GAFILAT en marzo de 2026, y su informe de Evaluación Mutua se discute en la Plenaria de la última semana de octubre. La publicación suele llegar meses después, tras la revisión de calidad de la Red Global: los informes de Canadá y Turquía, aprobados en junio, se programaron para septiembre-octubre.
Una evaluación con calificaciones bajas no equivale a entrar en la lista gris. Son procesos distintos: la lista gris depende de un proceso posterior de revisión y de un plan de acción con plazos.
Qué hacer desde el día uno (especialmente si tu empresa es nueva)
Enfoque basado en riesgo desde el arranque. Documenta qué riesgos traen tus clientes, productos, canales y zonas geográficas, y cómo los mitigas. La reforma de 2025 a la LFPIORPI lo hizo explícito para Actividades Vulnerables.
Beneficiario controlador al día. Identifica a las personas físicas detrás de tus clientes y de tu propia sociedad, y conserva la información (arts. 32-B Ter a 32-B Quinquies CFF).
Política clara para cripto. Si aceptas activos virtuales, define con qué plataformas, con qué límites, cómo los conviertes a pesos y cómo documentas el origen.
Revisión de listas como rutina. Lista de Personas Bloqueadas, listas ONU y listas de países de alto riesgo del GAFI en tu matriz geográfica.
Cumplimiento como argumento comercial. Un expediente ordenado facilita abrir cuentas, conseguir crédito y cerrar con contrapartes serias, sobre todo si la evaluación endurece la postura de los bancos.
En palabras sencillas
El examen ya se presentó; la calificación está por salir. Pase lo que pase, los bancos y las autoridades van a pedir más papeles. La empresa que ya los tiene en orden no pierde tiempo ni clientes.
Radar rápido
Lista gris, junio 2026. Entraron Bosnia y Herzegovina e Irak; salieron Argelia y Namibia. Conviene actualizar la matriz de riesgo geográfico.
Recomendación 16. El GAFI sometió a consulta pública la guía sobre transparencia en pagos transfronterizos; relevante para quien recibe o envía transferencias internacionales.
Nueva presidencia. Desde el 1 de julio de 2026 preside el GAFI el británico Giles Thomson, con prioridad en fraude y activos virtuales.
Recomendación 6 vs. 7. La excepción humanitaria se incorporó a la R.6 (terrorismo); las sanciones por proliferación de armas siguen en la R.7.
Fuentes: GAFI, resultados de la Plenaria de junio 2026 · GAFI, 7ª actualización sobre AV y PSAV
Reflexión final
La agenda del GAFI en 2026 deja una idea clara: el cumplimiento ya no se mide por tener la ley o el manual, sino por demostrar que funciona.
Para una empresa que nace, construir esa disciplina desde el inicio cuesta menos que corregirla después, y se convierte en confianza frente a bancos, clientes y autoridades.
Si te resulta útil revisar cómo están tu enfoque basado en riesgo, tu beneficiario controlador o tu política de activos virtuales, en Integra Compliance con gusto lo vemos contigo.
Integra Compliance H&Z · Fiscal & PLD.