
Reforma ISR 2027:
Más espacio en RESICO, menos margen para deducciones y pérdidas en las empresas.
Boletín Fiscal | Integra Compliance H&Z Fiscal & PLD | Octubre 2026
La Comisión de Hacienda y Crédito Público de la Cámara de Diputados ya tiene listo el proyecto de dictamen de la reforma a la Ley del Impuesto sobre la Renta. El documento retoma casi en su totalidad la iniciativa que el Ejecutivo Federal presentó el 8 de septiembre. Además, descarta por inviables las otras 123 iniciativas de legisladores que se acumularon en el mismo expediente. Este viernes 9 de octubre la Comisión escuchará a los sectores privado y social antes de votarlo. Después tendría que pasar por el Pleno, el Senado y su publicación en el DOF. La entrada en vigor propuesta es el 1 de enero de 2027.
El dictamen tiene dos caras. Por un lado, amplía y flexibiliza el RESICO para personas físicas y morales. Por otro, crea un mecanismo que limita deducciones y pérdidas fiscales a las empresas con ingresos superiores a 50 millones de pesos. El Ejecutivo y la Comisión justifican esta segunda parte con cifras contundentes. De las 524 mil empresas que declararon ingresos positivos en 2025, el 60.7% no pagó ISR. Hay 54 mil empresas con al menos cinco años consecutivos de pérdidas, mientras los ingresos acumulables de las personas morales crecieron 9.8% real entre 2021 y 2024. Además, solo una de cada diez empresas con ingresos paga un impuesto superior al 2% de lo que factura.
RESICO personas físicas: de 3.5 a 5 millones
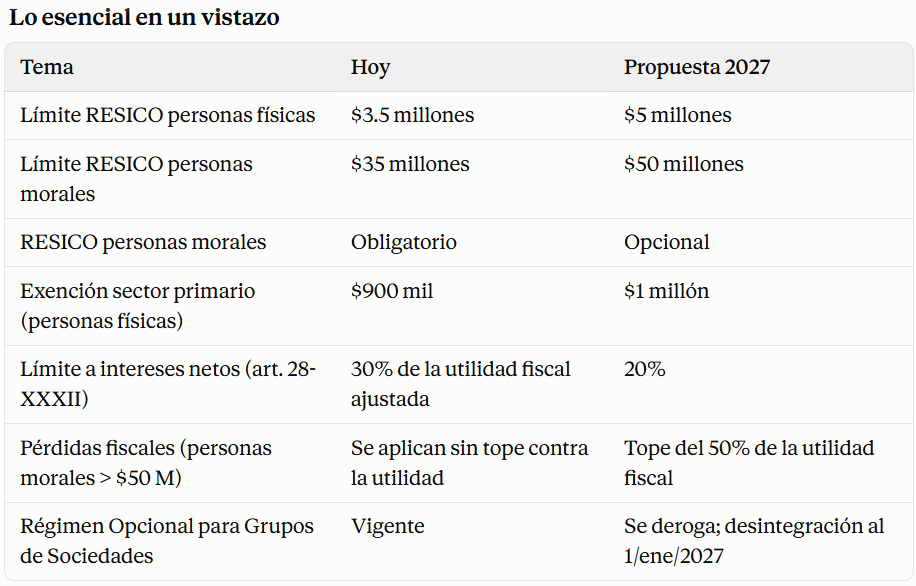
El límite del artículo 113-E sube a 5 millones de pesos anuales. La tasa máxima de 2.5% se extiende hasta ese nuevo tope tanto en la tabla mensual como en la anual. Para quien rebase el límite a mitad del año, el dictamen precisa algo importante: los pagos ya hechos en RESICO se consideran definitivos. No hay recálculo retroactivo, y el contribuyente pasa al régimen general a partir del mes siguiente.
Se elimina además la "pena permanente". Hoy, quien sale del RESICO por incumplir obligaciones no puede volver. Con la reforma podrá reincorporarse al ejercicio siguiente, siempre que esté al corriente en sus obligaciones y no haya superado los 5 millones. Las personas físicas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas o pesqueras amplían su exención de 900 mil a un millón de pesos.
RESICO personas morales: hasta 50 millones y ahora opcional
Para sociedades integradas únicamente por personas físicas, el tope del artículo 206 pasa de 35 a 50 millones de pesos. El cambio de fondo está en el verbo: la ley dirá que estas empresas "podrán" tributar en RESICO. Cada sociedad elegirá entre este régimen y el régimen general del Título II según le convenga.
Quien deje el régimen, por decisión propia o por incumplir requisitos, pasará al Título II desde el ejercicio siguiente. Calculará su coeficiente de utilidad con la mecánica del artículo 214. También se abre la puerta de regreso: una sociedad que salió podrá optar nuevamente por el RESICO si sus ingresos no exceden 50 millones y está al corriente. Por último, se incrementan los porcentajes de deducción de inversiones del artículo 209. Las inversiones hechas hasta el 31 de diciembre de 2026 conservan los porcentajes que ya venían aplicando.
El cambio de fondo: control de deducciones y pérdidas para empresas de más de 50 millones
Se adiciona al Título II un nuevo Capítulo X, con los artículos 78-A a 78-F. Aplica a personas morales residentes en México con ingresos acumulables superiores a 50 millones de pesos que determinen utilidad fiscal en el ejercicio. Funciona en dos pasos.
Paso 1. Límite a las deducciones (art. 78-B). Se comparan las deducciones autorizadas contra el 96.67% de los ingresos acumulables:
Si las deducciones son iguales o menores a ese 96.67%, solo podrá deducirse el 99% de ellas. Es decir, un recorte de 1%.
Si las deducciones son mayores a ese 96.67%, el tope es exactamente ese 96.67% de los ingresos.
Ejemplo A: ingresos de 100 millones y deducciones de 80 millones. El tope deja deducir 79.2 millones. La base sube de 20 a 20.8 millones, y el ISR, de 6.0 a 6.24 millones.
Ejemplo B: ingresos de 100 millones y deducciones de 99 millones. El tope es 96.67 millones. La base pasa de 1 a 3.33 millones, y el ISR, de 0.3 a cerca de 1 millón.
Este segundo caso funciona en los hechos como un piso de base gravable de alrededor de 3.3% de los ingresos.
Lo que no se deduzca por el tope no se pierde. Podrá aplicarse, actualizado, en los veinte ejercicios siguientes. Pero cada año vuelve a pasar por el mismo límite, no se considera pérdida fiscal, no se transmite por fusión o escisión, y se pierde si no se aplica pudiendo hacerlo.
Paso 2. Límite a las pérdidas fiscales (art. 78-C). Sobre la utilidad ya ajustada, las pérdidas de ejercicios anteriores solo podrán disminuir hasta el 50% de esa utilidad.
Ejemplo C: tomemos el caso A, con utilidad de 20.8 millones, y supongamos 40 millones en pérdidas pendientes. Hoy esas pérdidas absorberían toda la utilidad y el ISR sería cero. Con la reforma solo se disminuyen 10.4 millones. El ISR resulta de 3.12 millones y quedan 29.6 millones de pérdidas para ejercicios futuros.
Como contrapeso, las pérdidas que no puedan aplicarse por este límite tendrán veinte ejercicios para amortizarse, en lugar de los diez actuales del artículo 57. Lo mismo aplica a las pérdidas generadas antes de la reforma. La PTU no cambia: la renta gravable para el reparto se sigue calculando sin aplicar estos límites.
Quién queda fuera (art. 78-E). No aplica a los siguientes contribuyentes:
los regímenes de Coordinados y del sector primario;
las maquiladoras, salvo por sus ventas en territorio nacional;
las empresas en quiebra;
las instituciones de seguros en sus operaciones propias;
quienes apliquen deducción inmediata o estímulos de capacitación, patentes y similares, solo respecto de ese beneficio y mientras dure;
las sociedades con menos de cinco ejercicios de inscripción en el RFC.
Esta última exclusión tiene candados antiabuso, que retomamos en la lectura PLD.
El impacto inmediato está en los pagos provisionales de 2027. El régimen transitorio obliga a las empresas que en su última declaración anual superaron 50 millones a ajustar su coeficiente de utilidad:
Lo multiplicarán por 1.0658 si sus deducciones no rebasaron el 96.67% de los ingresos.
Lo multiplicarán por 2.6162 si sí lo rebasaron.
Un coeficiente de 0.0300, por ejemplo, se convertiría en 0.0785 en el segundo caso. Además, la pérdida fiscal en los provisionales solo podrá disminuir el 50% de la utilidad del periodo. Para muchas empresas, el efecto en flujo de caja se sentirá desde el pago de enero.
Intereses netos: el límite baja de 30% a 20%
La reforma al artículo 28, fracción XXXII, reduce de 30% a 20% de la utilidad fiscal ajustada el monto de intereses netos que puede deducirse. El resto de la mecánica de la fracción no se modifica en el texto del dictamen. Por ejemplo, con una utilidad fiscal ajustada de 200 millones, el tope pasa de 60 a 40 millones de intereses netos deducibles.
El objetivo declarado es frenar el traslado de utilidades mediante intereses entre partes relacionadas e independientes. Las empresas apalancadas, las que tienen financiamiento intragrupo y las inmobiliarias con deuda relevante deberán revisar sus modelos.
Otros cambios que conviene no perder de vista
Anticipos por servicios y arrendamiento. Solo serán deducibles en el ejercicio en que efectivamente se preste el servicio o transcurra el periodo de uso.
Pagos al extranjero. Solo serán deducibles en el ejercicio en que se pague la contraprestación y se entere la retención. La retención se causará en la exigibilidad, el devengo o el pago, lo que ocurra primero.
Régimen Opcional para Grupos de Sociedades. Se deroga. Los grupos se desintegran el 1 de enero de 2027 y deberán pagar el ISR diferido a más tardar el 31 de diciembre de 2027. Lo del tercer ejercicio anterior vence el 31 de marzo de 2027.
CUCA y costo de acciones. En capitalización de pasivos no contarán los intereses devengados no pagados ni el IVA. Las aportaciones en especie con cuentas por cobrar o títulos de crédito solo sumarán cuando se cobren en efectivo.
CUFIN. Se precisa que las partidas no deducibles incluyen los gastos que no cumplan requisitos fiscales. Esto evita distribuir como dividendo "libre" utilidades que nunca pagaron ISR.
Estímulos a la ley. Los estímulos de Plan México, Polos de Desarrollo, Istmo de Tehuantepec, Yucatán y economía circular pasan de decretos a disposiciones transitorias de la LISR. Incluyen deducción inmediata de bienes nuevos de activo fijo adquiridos entre 2027 y el 30 de septiembre de 2030.
Lectura PLD: el beneficiario controlador entra al cálculo del ISR
La exclusión para empresas con menos de cinco años no aplica si la sociedad nueva recibe o usa activos, contratos, marcas o cartera de clientes de una persona moral preexistente con los mismos socios, o si los socios de esta mantienen el control directo o indirecto de la nueva. El SAT también podrá negar la exclusión cuando detecte constituciones, fusiones, escisiones o ventas de acciones hechas para esquivar el mecanismo. Las sociedades que surjan o subsistan por fusión o escisión a partir del 8 de septiembre de 2026 quedan sujetas al Capítulo X desde 2027.
En la práctica, esto convierte la información de beneficiario controlador (arts. 32-B Ter a 32-B Quinquies del CFF) en una herramienta de fiscalización del ISR. El SAT podrá cruzar quién controla realmente a una empresa "nueva" con los registros de la empresa original. A eso se suman las escrituras de constitución, fusión y escisión que pasan por notarías, sujetas a avisos bajo la LFPIORPI. La propia exposición de motivos vincula la medida con las factureras (3,194 publicaciones de EFOS y 38,584 bloqueos de CSD desde 2024) y con las "nomineras" que operan a través de asociaciones civiles. Una reestructura corporativa en 2026 o 2027 sin razón de negocios documentada y con expedientes de beneficiario controlador desactualizados es un riesgo fiscal y de cumplimiento al mismo tiempo.
En palabras sencillas
Si eres persona física o una sociedad pequeña, la reforma te da más espacio: puedes crecer más sin salir del RESICO y, si sales, puedes regresar. Si tu empresa factura más de 50 millones, el mensaje es el contrario. Ya no podrás usar todas tus deducciones ni todas tus pérdidas de golpe para dejar tu impuesto en cero. Siempre pagarás algo si tienes utilidad, y lo notarás desde los pagos provisionales de enero. Y si pensabas crear una empresa nueva o fusionar sociedades para quedar fuera de la regla, la ley ya lo previó.
Qué conviene hacer desde ahora
Aunque el texto todavía puede cambiar, hay revisiones que conviene adelantar:
Proyectar el ISR y los pagos provisionales de 2027 con los nuevos factores.
Inventariar las pérdidas pendientes y su fecha de vencimiento.
Revisar la estructura de deuda frente al nuevo límite de 20%.
Evaluar si conviene permanecer, entrar o salir del RESICO de personas morales.
Verificar que la documentación de beneficiario controlador y la razón de negocios de cualquier reestructura reciente estén en orden.
En Integra Compliance daremos seguimiento al proceso legislativo y a los cambios que surjan de la audiencia con los sectores. Si te resulta útil, podemos ayudarte a dimensionar el impacto en tu caso particular.
Este boletín tiene fines informativos y se basa en el proyecto de dictamen de la Comisión de Hacienda y Crédito Público de la Cámara de Diputados, sujeto a modificaciones en el proceso legislativo. No constituye asesoría fiscal individualizada.